बिज़नेस
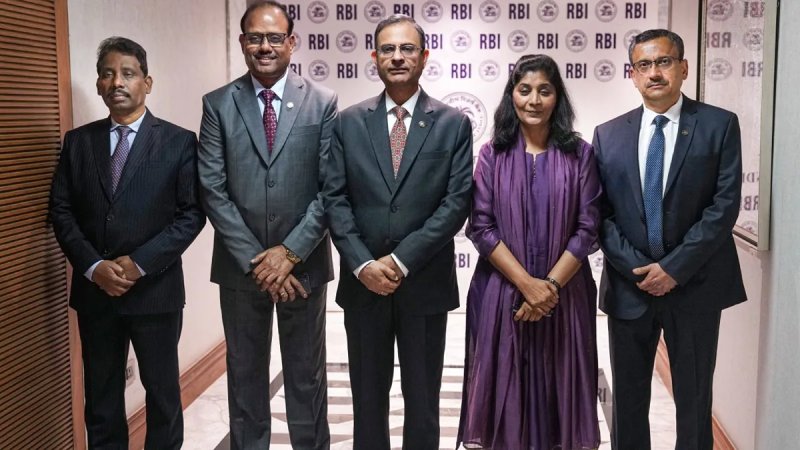
RBI ने बढ़ाया रेपो रेट, 5.50% हुआ ब्याज; UPI MDR पर गवर्नर ने दी सफाई
HIGHLIGHTS
- आरबीआई ने रेपो रेट में 25 आधार अंकों की बढ़ोतरी की।
- नई रेपो रेट 5.50 प्रतिशत हो गई है।
- मौद्रिक नीति का रुख 'कैलिब्रेटेड टाइटनिंग' किया गया।
भारतीय रिजर्व बैंक (आरबीआई) की मौद्रिक नीति समिति (एमपीसी) ने द्विमासिक समीक्षा में रेपो रेट को 25 आधार अंक यानी 0.25 प्रतिशत बढ़ाने का फैसला किया है। इस बढ़ोतरी के बाद रेपो रेट 5.50 प्रतिशत हो गया है। इसके साथ ही केंद्रीय बैंक ने अपने नीतिगत रुख में बदलाव करते हुए इसे 'कैलिब्रेटेड टाइटनिंग' यानी सोच-समझकर सख्ती करने वाला रुख कर दिया है।
पॉलिसी के ऐलान के बाद पत्रकारों से बातचीत में आरबीआई गवर्नर संजय मल्होत्रा ने यूपीआई पर लगने वाले मर्चेंट डिस्काउंट रेट (एमडीआर) को लेकर भी स्थिति स्पष्ट की। उन्होंने कहा, "एमडीआर पर फैसला पहले ही लिया जा चुका है। अभी तक हमें यूपीआई वॉल्यूम में कोई गिरावट नहीं दिखी है। व्यक्तिगत रूप से मेरा मानना है कि एक छोटे से शुल्क से यूपीआई वॉल्यूम पर कोई असर नहीं पड़ेगा।"
रेपो रेट में बढ़ोतरी और नीतिगत रुख में सख्ती के साथ रिजर्व बैंक ने ब्याज दरों में बढ़ोतरी का नया चक्र शुरू किया है। इससे निकट भविष्य में ब्याज दरों में कटौती की संभावना पूरी तरह खत्म हो गई है।
एमडीआर शुल्क को लेकर आरबीआई गवर्नर ने क्या कहा?
15 अक्तूबर से लागू होने वाले नए यूपीआई फ्रेमवर्क के तहत 2,000 रुपये से अधिक के चुनिंदा पर्सन-टू-मर्चेंट (P2M) ट्रांजैक्शन पर 0.4 प्रतिशत एमडीआर लागू होगा। गवर्नर संजय मल्होत्रा ने कहा कि इस छोटे शुल्क से डिजिटल पेमेंट की रफ्तार पर असर नहीं पड़ेगा।
सरकार और आरबीआई के स्पष्टीकरण के मुताबिक, सभी पर्सन-टू-पर्सन (P2P) ट्रांजैक्शन और 2,000 रुपये तक के मर्चेंट पेमेंट पूरी तरह मुफ्त रहेंगे। इसके चलते करीब 96 प्रतिशत P2M ट्रांजैक्शन प्रभावित नहीं होंगे।
75,000 रुपये या उससे अधिक के ट्रांजैक्शन के लिए अधिकतम एमडीआर 300 रुपये तय किया गया है। वहीं रेलवे, टेलीकॉम, इंश्योरेंस, फ्यूल और कृषि इनपुट जैसे जरूरी सेक्टरों में 2,000 रुपये से अधिक के ट्रांजैक्शन पर केवल 5 रुपये का फ्लैट एमडीआर लगेगा।
आरबीआई ने रेपो रेट में बढ़ोतरी क्यों की?
अगस्त में खुदरा महंगाई बढ़कर 4.82 प्रतिशत और खाद्य महंगाई 5.9 प्रतिशत हो गई थी। दोनों आंकड़े आरबीआई के 4 प्रतिशत के लक्ष्य से ऊपर हैं। कमजोर मॉनसून, वैश्विक कमोडिटी यानी मेटल, फूड और एनर्जी की ऊंची कीमतों के साथ सप्लाई चेन में रुकावटों ने महंगाई का दबाव बढ़ाया है।
महंगाई को नियंत्रित करने के लिए एमपीसी ने रेपो रेट को 5.25 प्रतिशत से बढ़ाकर 5.50 प्रतिशत किया है। 'कैलिब्रेटेड टाइटनिंग' का रुख अपनाकर आरबीआई ने रेट कट के रास्ते बंद कर दिए हैं और ब्याज दर बढ़ोतरी का चक्र शुरू कर दिया है। केंद्रीय बैंक ने वित्त वर्ष 2026-27 के लिए महंगाई का अनुमान बढ़ाकर 5.2 प्रतिशत कर दिया है।
वैश्विक अनिश्चितताओं को लेकर अर्थशास्त्रियों की राय
ब्याज दरों में बढ़ोतरी के बावजूद देश की घरेलू आर्थिक गतिविधियां मजबूत बनी हुई हैं। आरबीआई ने वित्त वर्ष 2026-27 के लिए जीडीपी ग्रोथ का अनुमान 40 आधार अंक बढ़ाकर 7.1 प्रतिशत कर दिया है।
केयरएज रेटिंग्स की मुख्य अर्थशास्त्री रजनी सिन्हा के अनुसार, ग्रोथ 7.3 प्रतिशत तक पहुंच सकती है। हालांकि, उन्होंने वैश्विक कमोडिटी और महंगाई के अप्रत्यक्ष प्रभाव को लेकर सतर्क रहने की बात कही है।
जेएम फाइनेंशियल के अर्थशास्त्री हितेश सुवर्णा के मुताबिक, भारत-अमेरिका ब्याज दर का अंतर कम होने से कैपिटल अकाउंट पर दबाव पड़ा। सितंबर 2026 में विदेशी मुद्रा भंडार में 38 अरब डॉलर की कमी आई, जिसके चलते आरबीआई को दरें पहले बढ़ानी पड़ीं।
वहीं, बीवाईएसटी की लक्ष्मी वेंकटरमन वेंकटेशन का मानना है कि एफसीएनआर फंड से बढ़ी लिक्विडिटी को देखते हुए आरबीआई आगे चलकर सीआरआर, जो वर्तमान में 3 प्रतिशत है, और एसएलआर, जो वर्तमान में 18 प्रतिशत है, में 25-50 आधार अंक की बढ़ोतरी पर विचार कर सकता है।
ब्याज दर बढ़ने से एमएसएमई और अर्थव्यवस्था पर क्या असर होगा?
रेपो रेट में बढ़ोतरी के बाद बैंकों से कर्ज लेना महंगा होगा। इसका सीधा प्रभाव एमएसएमई सेक्टर के कार्यशील पूंजी लोन और लोन की किस्तों पर पड़ सकता है।
कैप्रि लोन्स के एमडी राजेश शर्मा और एलआईसी म्यूचुअल फंड के सीआईओ राहुल सिंह के मुताबिक, ऊंची ब्याज दरों के कारण खपत, निवेश और क्रेडिट की मांग में कुछ कमी आ सकती है। हालांकि, मैक्रो इकोनॉमिक स्थिरता बनाए रखने के लिए यह कदम जरूरी था।
आरबीआई के इस फैसले से संकेत मिलता है कि एक ओर डिजिटल पेमेंट इकोसिस्टम को टिकाऊ बनाने के लिए नाममात्र एमडीआर का समर्थन किया गया है, वहीं दूसरी ओर महंगाई पर नियंत्रण के लिए मौद्रिक नीति में सख्ती की गई है। मजबूत घरेलू मांग के आधार पर भारत 7.1 प्रतिशत की विकास दर हासिल करने की राह पर है, हालांकि फिलहाल सस्ते कर्ज का दौर खत्म हो चुका है।
Discussion
Comments0
Leave a comment
Join the conversation — your email will not be published.
Reader comments
No comments yet
Be the first to share your perspective on this story.